Une fissure apparaît après la démolition d’une cloison à l’étage, une infiltration suit la rénovation d’une salle de bains, une baie vitrée se brise pendant un ravalement : lorsque des travaux chez le voisin endommagent votre logement, la difficulté n’est pas seulement de réparer. Il faut établir l’origine du désordre, identifier les intervenants concernés et présenter à l’assurance habitation un dossier suffisamment solide pour obtenir une prise en charge adaptée.
La bonne démarche consiste à sécuriser les lieux, conserver les preuves et déclarer rapidement le sinistre, sans attendre que chacun reconnaisse sa responsabilité. Le voisin ayant commandé le chantier, l’entreprise exécutante ou la copropriété peuvent être concernés, mais leurs obligations et leurs assurances ne se confondent pas. Le parcours de Claire, propriétaire d’un appartement dont le plafond se fissure pendant une rénovation au-dessus de chez elle, permet de comprendre comment faire constater les dégâts, préparer l’expertise et défendre une demande d’indemnisation.
Dégâts causés par les travaux du voisin : sécuriser le logement et constituer les preuves
Fissures, infiltrations, vibrations : quels dommages constater immédiatement ?
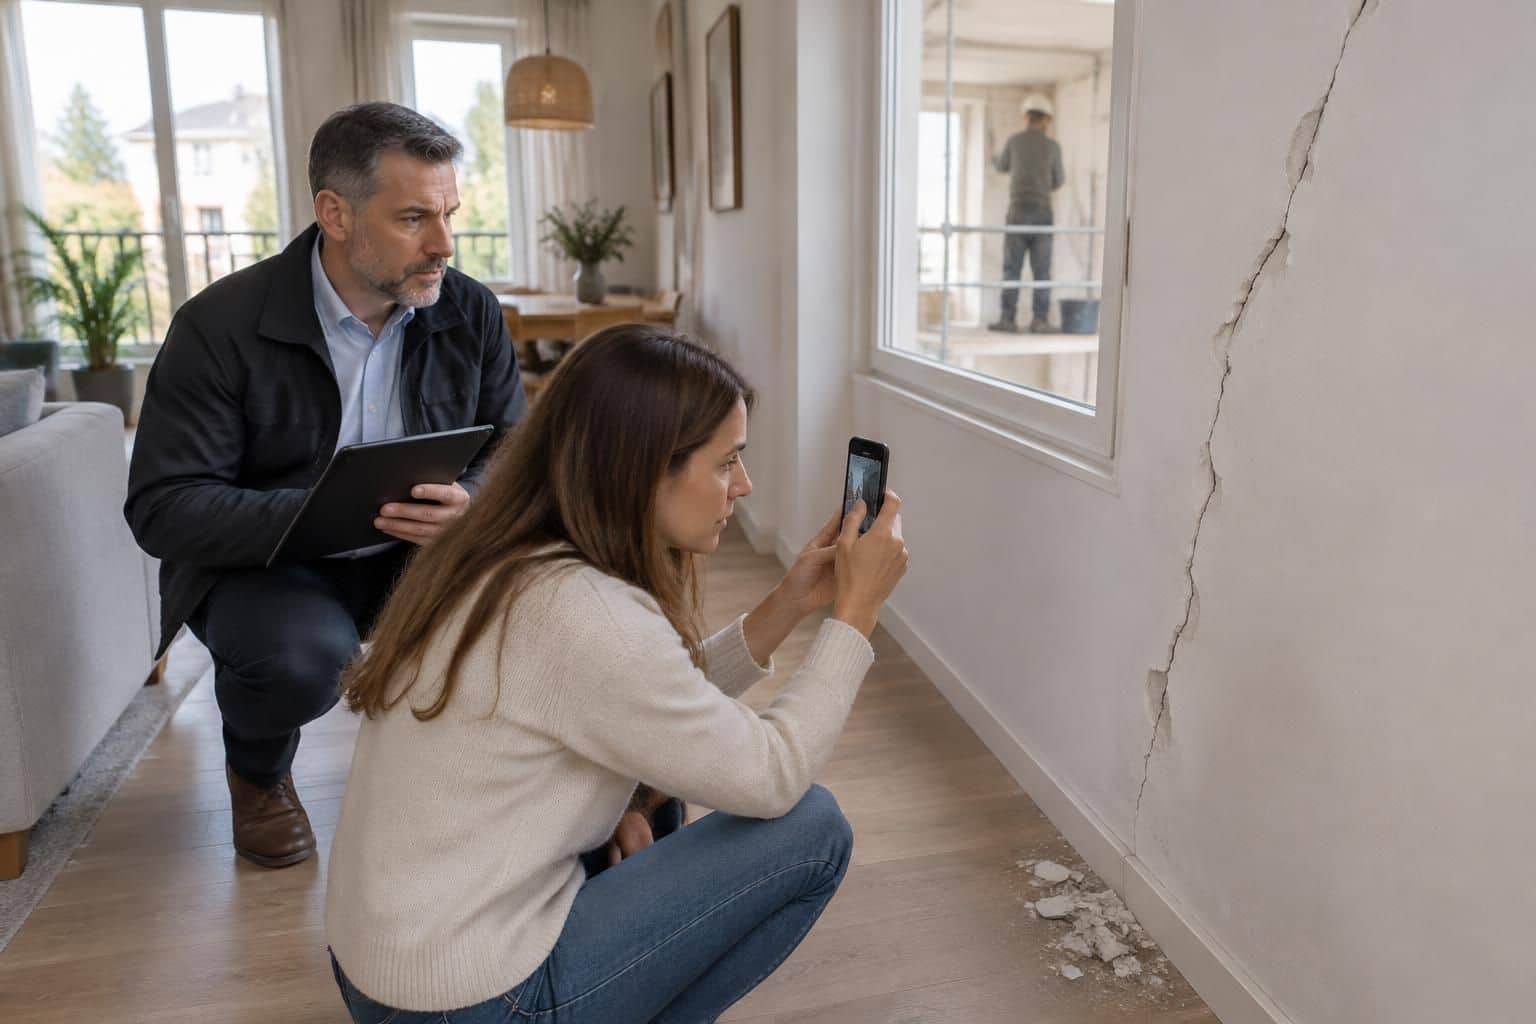
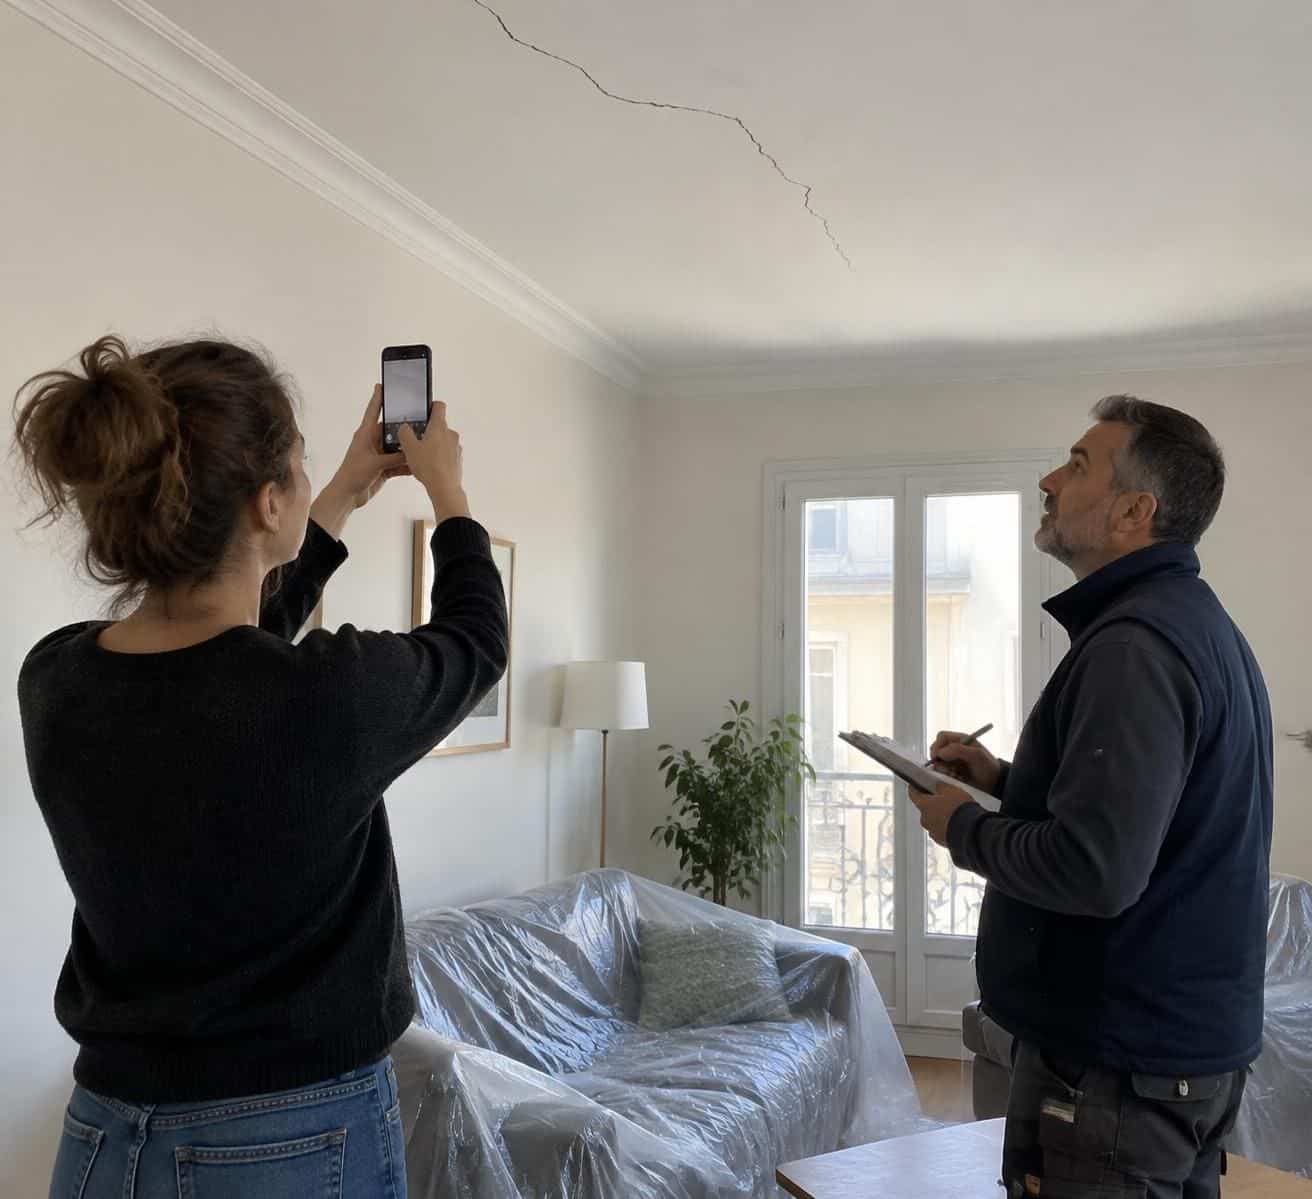
Quand Claire découvre une fissure traversant son plafond, son premier réflexe est d’appeler son voisin. Cette prise de contact est utile, mais elle ne remplace pas les mesures de protection : si des gravats tombent, si une installation électrique est mouillée ou si un élément semble instable, il faut d’abord éloigner les occupants de la zone dangereuse.
En présence d’un danger immédiat, sollicitez les secours ou un professionnel compétent et prévenez le syndic lorsque l’immeuble est concerné. Ne pénétrez pas sur le chantier sans autorisation et ne cherchez pas vous-même à vérifier un mur porteur fragilisé. Une fissure peut être superficielle, mais seule une appréciation technique permet d’écarter un risque structurel.
Les mesures conservatoires servent à empêcher l’aggravation du préjudice : déplacer les meubles, protéger le sol, interrompre une alimentation accessible sans danger ou faire poser une fermeture provisoire. Conservez les factures de ces interventions et photographiez la situation avant toute modification, lorsque cela reste compatible avec votre sécurité.
Comment réunir des preuves des dommages et de leur origine ?
Le constat des dégâts doit distinguer ce que vous observez de ce que vous supposez. Écrivez, par exemple, « fissure découverte mardi après des vibrations importantes », plutôt que « l’entreprise a détruit mon plafond », tant que le mécanisme exact n’a pas été établi.
Prenez des photographies d’ensemble pour situer les désordres, puis des vues rapprochées avec un repère de dimension. Conservez les fichiers originaux et réalisez de nouvelles prises de vue si les traces évoluent : une fissure qui s’allonge ou une auréole qui s’étend apporte une information technique importante.
Les documents antérieurs au chantier sont particulièrement utiles. Des photographies immobilières, un état des lieux, une facture de peinture récente ou un ancien diagnostic peuvent montrer que la dégradation n’était pas visible auparavant, sans suffire à eux seuls à établir sa cause.
- Chronologie : dates du chantier, épisodes de bruit ou de vibrations, découverte puis évolution des désordres.
- Documents visuels : photographies avant et après, vidéos, localisation précise des pièces touchées.
- Éléments matériels : fragments détachés, biens abîmés conservés lorsque leur stockage ne présente aucun risque.
- Intervenants : coordonnées du voisin, des entreprises, du syndic et des témoins directs.
- Dépenses : factures de protection, interventions urgentes, devis et justificatifs des biens endommagés.
Un commissaire de justice peut établir un constat lorsque les désordres sont importants, évolutifs ou contestés. Il décrit les faits qu’il observe ; il ne remplace toutefois pas l’ingénieur ou l’expert chargé de déterminer pourquoi le bâtiment a bougé.
Claire rassemble ainsi des photographies de son plafond prises quelques semaines avant les travaux et conserve les messages signalant les premières vibrations. Son dossier devient plus convaincant qu’une simple affirmation selon laquelle « tout allait bien avant ».
Évitez enfin de faire repeindre ou reboucher définitivement les surfaces avant leur examen, sauf nécessité de sécurité. Une preuve conservée au bon moment facilite autant la recherche du responsable que l’évaluation des réparations.
Responsabilité du voisin ou de l’entreprise : qui doit réparer les dommages du chantier ?
Travaux chez le voisin : pourquoi la faute n’est pas toujours à démontrer
La proximité temporelle entre un chantier et une dégradation constitue un indice, pas une démonstration automatique. Pour obtenir réparation, vous devez établir un préjudice et son lien avec les opérations réalisées ; le fondement juridique retenu détermine ensuite s’il faut également prouver une faute.
Les articles 1240 et 1241 du Code civil permettent d’engager la responsabilité de celui qui cause un dommage par son comportement fautif, son imprudence ou sa négligence. Percer une canalisation sans précaution ou laisser une ouverture sans protection contre la pluie peut ainsi justifier une action, sous réserve de démontrer les circonstances.
Le régime des troubles anormaux de voisinage, inscrit à l’article 1253 du Code civil, offre une autre voie. Il prévoit une responsabilité de plein droit pour certaines personnes à l’origine d’un trouble dépassant les inconvénients normaux du voisinage, notamment le propriétaire, le locataire ou le maître d’ouvrage selon la situation.
Une faute n’est donc pas nécessairement indispensable, mais le caractère anormal du trouble et le lien causal restent à établir. Les exceptions légales, notamment celles concernant certaines activités préexistantes exercées conformément aux règles applicables, doivent être appréciées au regard des faits.
Une autorisation d’urbanisme ou un accord de copropriété n’efface pas, à lui seul, les droits des voisins lésés. Un chantier autorisé peut malgré tout provoquer des dégradations réparables : conformité administrative et responsabilité civile répondent à des questions différentes.
Identifier le maître d’ouvrage, les artisans et les parties communes
Le voisin qui commande la rénovation est généralement le maître d’ouvrage. L’entreprise réalise les opérations, tandis qu’un architecte ou un maître d’œuvre peut intervenir dans leur conception ou leur surveillance ; chacun doit être identifié sans présumer que tous sont automatiquement responsables.
Si une société endommage votre logement pendant son intervention, sa responsabilité civile professionnelle ou exploitation peut être mobilisée selon les garanties souscrites. L’assurance décennale n’est pas une assurance universelle couvrant tous les accidents de chantier. Son application dépend notamment de la nature du dommage et des conditions légales propres à cette responsabilité.
Lorsque les travaux concernent une canalisation commune, une façade ou un élément structurel collectif, le syndicat des copropriétaires peut également être impliqué. Le syndic représente ce dernier et coordonne certaines démarches, mais il n’est pas personnellement responsable du seul fait qu’il administre l’immeuble.
Dans le cas de Claire, l’examen révèle que la rénovation comportait une intervention près d’un élément porteur. Il devient nécessaire d’obtenir l’identité de l’entreprise, la description des opérations et les éventuelles études techniques, plutôt que de limiter les échanges au voisin occupant.
Adressez une demande écrite et factuelle au commanditaire du chantier pour obtenir les coordonnées des intervenants et de leurs assureurs. Si certains documents ne vous sont pas remis, transmettez cette difficulté à votre propre compagnie ou au professionnel chargé de défendre vos intérêts.
Le refus du voisin de reconnaître les faits ne bloque pas juridiquement toute démarche. De même, l’absence de déclaration de sa part n’interdit pas une réclamation contre le responsable ou, lorsque les conditions sont réunies, une action directe contre son assureur de responsabilité.
Identifier correctement les acteurs évite de poursuivre uniquement la personne la plus visible, alors que l’origine technique et la charge financière peuvent relever de plusieurs intervenants.
Assurance habitation : quelles garanties mobiliser et comment déclarer le sinistre ?
Déclaration de sinistre : agir sans attendre l’accord du voisin
Adressez votre déclaration de sinistre à votre compagnie dès que vous découvrez les dégradations. Pour les sinistres ordinaires relevant de l’assurance de dommages, le délai contractuel ne peut généralement pas être inférieur à cinq jours ouvrés à compter de la connaissance de l’événement.
Vérifiez néanmoins les modalités de votre contrat et ne confondez pas jours ouvrés et jours calendaires. Une déclaration tardive n’entraîne pas automatiquement une perte de garantie : une déchéance suppose notamment une clause applicable et la preuve, par l’assureur, du préjudice causé par le retard.
Votre courrier ou formulaire doit préciser l’adresse, la date de découverte, les circonstances connues et les biens touchés. Ajoutez les coordonnées des personnes concernées, les premières photographies et une estimation provisoire, en signalant que le chiffrage sera complété après examen technique.
Claire indique ainsi que des fissures sont apparues pendant une rénovation, sans présenter comme certaine une cause encore discutée. Elle demande expressément quelles garanties sont ouvertes et si une visite d’expert sera organisée.
Garanties contractuelles : distinguer votre protection et celle du responsable
Une multirisque habitation ne couvre pas nécessairement toute détérioration imputable à un chantier voisin. Une infiltration peut relever de la garantie dégâts des eaux, alors qu’une fissure liée à des vibrations peut ne correspondre à aucun événement garanti par une formule standard.
L’intervention de votre assureur dépend d’abord du contrat, pas seulement de l’existence d’un tiers responsable. Une garantie défense-recours ou une protection juridique peut toutefois aider à poursuivre ce tiers, même lorsque la réparation matérielle n’est pas directement couverte, selon son champ d’application.
| Situation constatée | Garantie à examiner | Point de vigilance |
|---|---|---|
| Canalisation percée pendant une rénovation | Dégâts des eaux et responsabilité de l’entreprise | La réparation de la cause n’est pas toujours comprise dans la couverture des conséquences. |
| Vitrage brisé par une projection | Bris de glace et responsabilité du responsable | Vérifier les vitrages assurés, la franchise et les frais de sécurisation. |
| Fissures après démolition ou terrassement | Éventuelle garantie dommages et recours en responsabilité | Une expertise technique est souvent déterminante pour établir l’origine. |
| Incendie provenant du chantier | Incendie et garanties de responsabilité concernées | Documenter aussi les fumées, les biens mobiliers et les frais annexes. |
| Désaccord sur la réparation | Défense-recours ou protection juridique | Examiner les seuils d’intervention, plafonds et conditions de prise en charge. |
Attention au vocabulaire : la garantie « recours des voisins et des tiers » protège habituellement votre responsabilité lorsque le sinistre part de chez vous et atteint autrui. Elle ne doit pas être confondue avec la défense-recours permettant de réclamer réparation à une autre personne.
En immeuble, la convention IRSI peut organiser certains dégâts des eaux et incendies lorsque ses conditions sont réunies. Ses tranches reposent notamment sur des seuils de 1 600 euros et 5 000 euros hors taxes de dommages matériels par local sinistré ; la désignation d’un gestionnaire ne signifie pas qu’il indemnise systématiquement tous les biens.
Cette convention entre assureurs ne couvre pas tous les dommages de voisinage et ne remplace pas vos droits contractuels ou votre recours en responsabilité. Les dossiers impliquant des entreprises et des travaux nécessitent notamment de vérifier les exclusions conventionnelles applicables.
Demandez toujours une réponse écrite précisant la garantie retenue, les limites invoquées et la démarche proposée pour les postes non couverts.
Expertise immobilière après les travaux : établir la cause et chiffrer les réparations
Préparer une expertise contradictoire des dommages de voisinage
L’expression expertise immobilière recouvre plusieurs missions : estimation d’un bien, recherche de désordres ou analyse technique d’un bâtiment. Pour un sinistre lié au chantier voisin, recherchez une compétence adaptée à la pathologie observée, particulièrement lorsque la structure, les fondations ou l’étanchéité sont en cause.
L’expert mandaté par une compagnie examine les traces, recherche leur origine et évalue les conséquences assurantielles et financières. Son analyse joue un rôle important, mais son rapport ne constitue pas une décision de justice et ne rend pas toute contestation impossible.
Avant la visite, préparez une chronologie courte et classez vos pièces. Faites figurer sur un plan les zones atteintes et expliquez les changements observés : porte devenue difficile à fermer, carrelage soulevé, tache revenue après séchage ou fissure récemment prolongée.
Claire remet à l’intervenant les photographies antérieures, les échanges avec l’étage supérieur et deux devis détaillés. Elle signale également une déformation de l’encadrement de porte, jusque-là éclipsée par la fissure plus spectaculaire du plafond.
Quand la responsabilité est discutée, il est utile que les autres parties et leurs assureurs soient invités aux opérations techniques. Le caractère contradictoire permet à chacun de présenter ses observations et de discuter les constatations. Une expertise unilatérale reste une pièce utile, mais sa portée peut être davantage contestée.
Si les causes nécessitent des investigations particulières, demandez qu’elles soient explicitées : mesure d’humidité, contrôle des réseaux, suivi de fissures ou avis d’un ingénieur structure. Le choix doit répondre à une question précise, et non multiplier les examens sans objectif identifiable.
Indemnisation : inclure les réparations et les conséquences justifiées
Le chiffrage doit permettre une remise en état cohérente, pas seulement masquer une trace. Repeindre un plafond encore humide ou reboucher une fissure active expose à une réapparition rapide et peut créer un nouveau désaccord sur la qualité des réparations.
Demandez des devis distinguant les protections, la dépose, le séchage éventuel, la réparation des supports et les finitions. Une reprise plus étendue que la seule zone marquée peut être justifiée pour retrouver un résultat homogène, mais elle doit être argumentée techniquement.
Les biens mobiliers nécessitent leur propre inventaire : date d’achat, référence, état avant sinistre et justificatif de valeur. À défaut de facture, des photographies, relevés ou documents commerciaux peuvent contribuer à établir la réalité du bien, sans garantir automatiquement la somme réclamée.
Votre indemnisation contractuelle peut comporter vétusté, franchise et plafond. Une action contre le responsable relève d’une logique différente : les préjudices certains, directs et justifiés peuvent être réclamés, sans que les limites de votre propre contrat déterminent à elles seules l’étendue de sa dette.
Les frais de relogement, de stockage ou la privation d’usage d’une pièce doivent être documentés. Leur remboursement par une compagnie dépend de la garantie applicable, tandis que leur réparation par le responsable suppose d’établir leur nécessité et leur lien avec le dommage.
Avant d’accepter une proposition définitive, vérifiez donc chaque poste et les éventuelles réserves concernant les désordres encore évolutifs. Une évaluation solide associe la bonne méthode de réparation, un coût détaillé et les conséquences réellement subies.
Refus d’indemnisation ou voisin qui conteste : quels recours engager ?
Contester l’expertise et exercer un recours auprès de l’assureur
Un désaccord doit d’abord être identifié précisément. Votre compagnie peut refuser une garantie parce que l’événement n’entre pas dans le contrat, tandis que l’assureur du voisin peut contester le lien avec les travaux : ces positions appellent des réponses différentes.
Demandez les motifs écrits du refus et les clauses invoquées, puis transmettez une contestation structurée. Un recours auprès de l’assureur est plus efficace lorsqu’il distingue l’origine technique, l’étendue des réparations et le montant réclamé, avec une pièce justificative pour chaque point discuté.
Si le problème concerne votre contrat, saisissez le service réclamations selon la procédure indiquée par la compagnie. Après cette démarche préalable et dans les conditions de recevabilité applicables, le Médiateur de l’assurance peut être sollicité ; son intervention ne remplace pas une expertise technique du bâtiment.
Lorsque le désaccord porte sur les conclusions de l’expert, une contre-expertise indépendante peut être envisagée. Vérifiez auparavant si votre contrat rembourse tout ou partie de ses honoraires et formalisez la mission, car un second avis n’est pas automatiquement financé.
Dans le dossier de Claire, une première offre ne comprend que la peinture. Elle la conteste en joignant l’avis technique sur le support fissuré et un devis séparant sa réparation des finitions, ce qui recentre la discussion sur les travaux réellement nécessaires.
Mise en demeure et expertise judiciaire : préserver ses droits
Si les échanges restent sans résultat, une mise en demeure peut être adressée aux personnes dont la responsabilité est recherchée. Elle expose les faits, les pièces disponibles, les demandes et un délai raisonnable pour répondre, sans présenter comme acquises des conclusions encore contestées.
Une tentative amiable avec un conciliateur de justice ou un médiateur peut aider à convenir d’une réparation, d’une expertise commune ou d’un calendrier. Pour certaines demandes, notamment certains litiges de voisinage ou demandes de faible montant, une démarche amiable préalable est en principe requise avant le procès, sous réserve des exceptions légales.
Si la preuve risque de disparaître ou si les causes restent sérieusement discutées, une expertise judiciaire peut être demandée, notamment en référé sur le fondement de l’article 145 du Code de procédure civile. Cette procédure vise à établir les faits avant de trancher définitivement la responsabilité. Une avance sur les frais peut être mise à la charge du demandeur.
Le tribunal judiciaire est généralement compétent pour les actions civiles de cette nature, avec des règles de représentation variables selon la demande. Le juge des contentieux de la protection n’intervient pas automatiquement parce qu’un logement est concerné : sa compétence répond à des matières particulières, notamment certains litiges locatifs.
N’attendez pas indéfiniment en pensant que les discussions suspendent tous les délais. Les actions issues du contrat d’assurance sont généralement soumises à une prescription de deux ans, tandis qu’un recours civil contre un responsable relève souvent d’un délai de cinq ans à compter de la connaissance des faits permettant d’agir, sous réserve des régimes particuliers.
Après paiement, votre compagnie peut exercer un recours subrogatoire pour récupérer les sommes versées. Vous conservez en principe la possibilité de réclamer les préjudices restant à votre charge, en coordonnant les démarches pour éviter une double indemnisation ou une renonciation involontaire à vos droits.
Le défaut d’assurance du responsable ne supprime pas son obligation de réparer ; il rend surtout le recouvrement plus dépendant de sa solvabilité.
Puis-je déclarer les dégâts si mon voisin refuse de signer un constat ?
Oui. Déclarez directement les faits à votre assureur avec vos photographies, la chronologie et les coordonnées des intervenants. Un constat amiable facilite le traitement, mais le refus de signature ne vous interdit pas de demander réparation.
L’assurance habitation couvre-t-elle automatiquement les fissures dues aux travaux voisins ?
Non. La couverture dépend des événements garantis par votre contrat. Une fissure liée à des vibrations peut nécessiter un recours contre le responsable, éventuellement accompagné par votre défense-recours ou votre protection juridique.
Peut-on réparer avant le passage de l’expert ?
Les mesures urgentes nécessaires à la sécurité et à la limitation des dégâts doivent être prises, en conservant les photographies et les factures. Pour les réparations définitives, faites d’abord préserver les preuves et demandez les instructions de l’assureur.
Qui doit payer la franchise si le voisin est responsable ?
Votre compagnie peut appliquer la franchise prévue par votre contrat. Vous pouvez réclamer ce reste à charge au responsable ou à son assureur si sa responsabilité est établie et si la demande est justifiée. Vérifiez si votre assureur intègre cette somme à son recours.
Le voisin doit-il arrêter son chantier dès l’apparition des dégâts ?
L’apparition d’un désordre ne provoque pas automatiquement l’arrêt juridique du chantier. Signalez immédiatement la situation au maître d’ouvrage et au syndic ; en cas de danger, faites intervenir les services compétents. Une mesure judiciaire urgente peut être demandée lorsque les circonstances le justifient.